Calcula tu liquidación
Estimación para el régimen laboral general, con sueldo fijo. Para la CTS trunca se asume que la última gratificación fue una remuneración completa. El monto exacto depende de tus boletas, faltas, comisiones y otros conceptos.
¿Qué es la liquidación de beneficios sociales?
Es el pago que el empleador debe hacer cuando termina la relación laboral, por cualquier motivo: renuncia, fin del contrato, despido o mutuo acuerdo. Incluye los beneficios que se fueron generando y que aún no se pagaron. El plazo para pagarla es de 48 horas desde el cese.
Qué incluye
| Concepto | Cómo se calcula |
|---|---|
| CTS trunca | Por los meses y días trabajados desde el último periodo de depósito (1 de mayo o 1 de noviembre). Fórmula: RC ÷ 12 × meses + RC ÷ 360 × días. |
| Gratificación trunca | Por los meses calendario completos trabajados en el semestre (enero-junio o julio-diciembre), más la bonificación extraordinaria del 9 %. |
| Vacaciones truncas | Por el tiempo desde tu último aniversario de ingreso: remuneración ÷ 12 × meses + remuneración ÷ 360 × días. |
| Vacaciones no gozadas | Los días ganados que no tomaste, a razón de una remuneración diaria cada uno. |
| Remuneración pendiente | Los días trabajados del último mes que todavía no te pagaron (no se incluye en la calculadora). |
Ejemplo completo
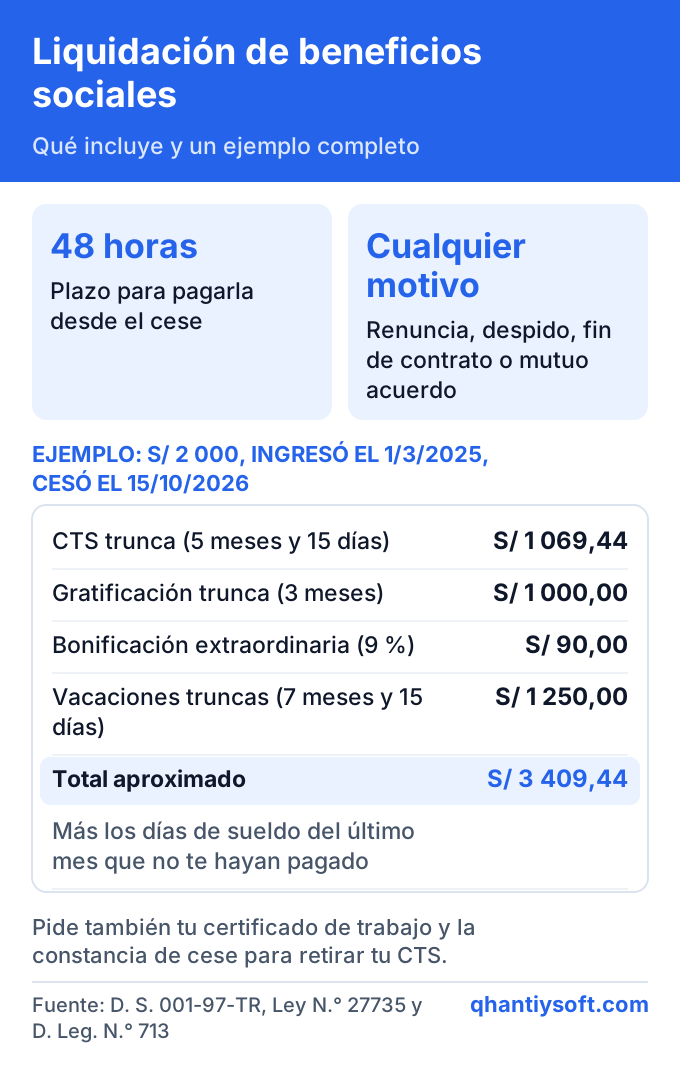
Pedro gana S/ 2 000, ingresó el 1 de marzo de 2025 y su último día fue el 15 de octubre de 2026.
- CTS trunca: el semestre CTS en curso empezó el 1 de mayo de 2026. Van 5 meses y 15 días. RC = 2 000 + 2 000 ÷ 6 = S/ 2 333,33. CTS = 2 333,33 ÷ 12 × 5 + 2 333,33 ÷ 360 × 15 = S/ 972,22 + S/ 97,22 = S/ 1 069,44.
- Gratificación trunca: el semestre empezó el 1 de julio. Meses completos: julio, agosto y septiembre = 3. Gratificación: 2 000 ÷ 6 × 3 = S/ 1 000,00, más 9 % de bonificación: S/ 90,00.
- Vacaciones truncas: desde el 1 de marzo de 2026 van 7 meses y 15 días: S/ 1 250,00.
- Total aproximado: S/ 3 409,44, más los 15 días de sueldo de octubre si aún no se los pagaron.
¿Y si me despidieron?
Si el despido fue arbitrario (sin causa justa demostrada o sin seguir el procedimiento legal), además de la liquidación te corresponde una indemnización. Para contratos a plazo indeterminado es de una remuneración y media por cada año completo de servicios, con un máximo de 12 remuneraciones. Lo explicamos con ejemplos en indemnización por despido arbitrario.
Consejos antes de firmar
- Pide la hoja de liquidación con el detalle de cada concepto y compárala con este cálculo.
- Firmar la liquidación no te impide reclamar después si encuentras un error; puedes dejar constancia escrita de tu disconformidad.
- Pide tu certificado de trabajo y la constancia de cese para retirar tu CTS. El empleador debe entregarlos dentro de las 48 horas del cese.
- Si no te pagan en plazo, puedes acudir a la SUNAFIL o pedir orientación gratuita al Ministerio de Trabajo.
En video
La SUNAFIL explica qué debe incluir tu liquidación y qué hacer si no te la pagan.

Preguntas frecuentes
¿Me corresponde liquidación si renuncio?
Sí. La renuncia no te hace perder la CTS, la gratificación ni las vacaciones truncas. Lo único que no corresponde al renunciar es la indemnización por despido arbitrario.
¿Y si trabajé menos de un mes?
Con menos de un mes no se generan CTS ni vacaciones truncas, y la gratificación trunca exige al menos un mes calendario completo. Solo te corresponde el pago de los días trabajados.
¿La liquidación tiene descuentos?
La CTS y la gratificación no tienen descuentos de pensiones. Las vacaciones truncas sí tienen aporte a la AFP u ONP. Si tus ingresos anuales superan 7 UIT, puede haber retención de renta de quinta categoría.